
 XM
 Bybit
 Binance
 Robinhood
 Webull
 IC Markets
 Pepperstone
 OKX
 Vantage
 VT Markets
 BingX
 Gate.io
 Kucoin
 MEXC
 Exness
 Bitget

Entender el concepto básico de SMARTcredito
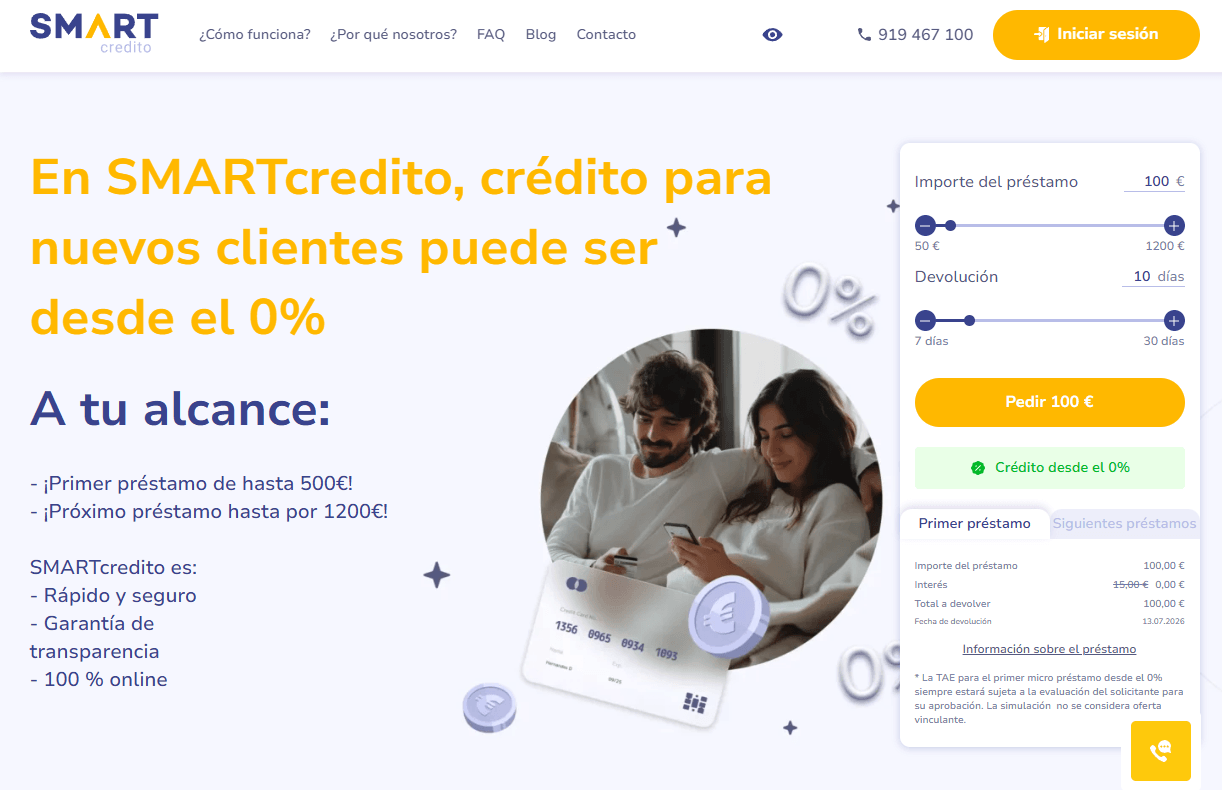
SMARTcredito es una marca comercial de minicréditos (préstamos rápidos de pequeña cuantía) sin garantía ni aval, ofrecidos de forma totalmente online en España. La marca es propiedad de ARENA FINANCE SPAIN S.L. y, a diferencia de un comparador o bróker de préstamos, SMARTcredito es un prestamista directo: el dinero que solicitas procede directamente de la propia entidad, y la relación contractual se establece exclusivamente entre tú y ARENA FINANCE SPAIN S.L. La compañía opera dentro del marco de la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo, y de la Ley 22/2007 de comercialización a distancia de servicios financieros, poniendo a disposición del prestatario toda la información precontractual normalizada antes de la firma.
La diferencia esencial entre un minicrédito y un préstamo personal tradicional es importante de comprender. Con SMARTcredito solicitas una cantidad concreta que devuelves en un único pago en la fecha de vencimiento, en un plazo muy corto (habitualmente de 7 a 30 días). No es una línea de crédito revolvente ni un préstamo a plazos: es financiación puntual pensada para cubrir un gasto imprevisto hasta la siguiente nómina. Todo el proceso es digital: rellenas una breve solicitud, verificas tu identidad con una foto de tu DNI o NIE, y si la solicitud se aprueba tras el estudio de viabilidad, el importe se transfiere a tu cuenta bancaria.
Para clientes nuevos, uno de los principales reclamos de SMARTcredito es que el primer microcrédito puede concederse desde el 0 % de TAE, es decir, sin intereses ni comisiones, siempre que la solicitud sea aprobada tras la evaluación del solicitante. Esto convierte al primer préstamo, si se devuelve puntualmente, en una de las opciones más económicas del mercado para una necesidad de liquidez muy breve, ya que solo devuelves exactamente el capital prestado.
En Finance-Solutes.com valoramos a SMARTcredito como un operador moderno y accesible, con un proceso digital claro y un sistema de identificación cómodo. Al mismo tiempo, existe un punto de la máxima importancia que debes conocer: SMARTcredito es un crédito de muy alto coste. Tan pronto como no se aplica la promoción de nuevo cliente, o en cualquiera de los préstamos sucesivos, la TAE representativa habitual de la entidad se sitúa en niveles muy elevados —en torno al 9.089,90 % para un préstamo de 100 € a 30 días, según los análisis de portales especializados—, una cifra que además es superior a la de buena parte de la competencia del sector. Como ocurre con todos los créditos rápidos de alto coste, resulta decisivo comprender por completo la estructura de costes y estar seguro de la capacidad de devolución antes de solicitar.
La empresa detrás de la plataforma
El titular legal de la marca SMARTcredito es ARENA FINANCE SPAIN S.L., con CIF B44851798 y domicilio social en Calle Eslava 14, planta 1, puerta 6, CP 29002 Málaga. La sociedad se constituyó mediante escritura pública de fecha 13 de marzo de 2023, otorgada ante el Notario de Marbella D. Manuel de Churruca y García de Fuentes, y consta inscrita en el Registro Mercantil de Málaga (Tomo 6.317, Folio 56, Hoja MA-173454, Inscripción 1ª). La entidad opera en el mercado español de préstamos online desde mayo de 2023 y forma parte de la AEMIP, la asociación sectorial que agrupa a las empresas de micropréstamos y establece un código de buenas prácticas.
Un aspecto que el consumidor debe conocer con total claridad es que, según la propia información normalizada europea sobre el crédito al consumo (INE/SEKKI) que publica la entidad, la actividad del prestamista no está sometida a la regulación y supervisión del Banco de España. Esto es, a día de hoy, lo habitual en el sector de los microcréditos en España, pero conviene tenerlo presente. Como veremos más adelante, la nueva ley de crédito al consumo que se está tramitando en 2026 cambiará precisamente esta situación, exigiendo que todos los prestamistas estén autorizados y supervisados por el Banco de España.
La actividad se rige por la legislación española en protección del consumidor: la Ley 16/2011 de Contratos de Crédito al Consumo, la Ley 22/2007 de comercialización a distancia de servicios financieros y, en materia de intereses, la histórica Ley de Represión de la Usura de 1908 (conocida como Ley Azcárate), que declara nulo todo contrato de préstamo con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado. La atención al cliente se presta a través del teléfono 919 467 100, el correo info@smartcredito.es y un chat online en tiempo real, con un horario de lunes a viernes de 08:00 a 21:00, sábados de 08:00 a 15:00 y domingos de 10:00 a 17:00. Para la identificación y firma del contrato se utiliza un sistema de firma electrónica mediante un código de verificación enviado por SMS.
Cómo funciona SMARTcredito: el proceso de crédito
El proceso de SMARTcredito está diseñado para ser sencillo y rápido, eliminando la mayoría de los trámites burocráticos asociados a la banca tradicional. La entidad ha apostado por una infraestructura digital con estudio automatizado que permite tramitar las solicitudes en pocos minutos y comunicar una decisión al solicitante con celeridad.
Una particularidad que distingue a SMARTcredito de muchos competidores es su sistema de identificación manual: mientras que numerosas plataformas exigen verificar la identidad conectándote a tu banca digital a través de servicios de agregación bancaria, SMARTcredito permite identificarte con una simple fotografía de tu DNI o NIE. Esto puede ser una ventaja para quienes utilizan neobancos (como Revolut, N26 o bunq) como cuenta principal y son rechazados por otros prestamistas al no poder verificar su identidad mediante banca digital. Una vez firmado el contrato, el importe se envía mediante transferencia estándar, que puede tardar hasta 24 horas hábiles bancarias en llegar a tu cuenta; conviene tenerlo en cuenta, ya que no se trata de un desembolso instantáneo como el que anuncian algunos competidores.
Tipos de productos de crédito ofrecidos
SMARTcredito ofrece un producto principal con distintas opciones según seas cliente nuevo o recurrente, más que varias líneas de préstamo separadas:
- Minicrédito para nuevos clientes: un préstamo puntual de pequeña cuantía que, según la comunicación comercial de la entidad, puede alcanzar hasta 500 €. En la práctica, los clientes nuevos suelen recibir importes iniciales más bajos —a menudo entre 50 € y 300 €—, que van aumentando de forma gradual con un buen historial de pagos. El plazo máximo de devolución del primer préstamo es de 15 días.
- Promoción de primer préstamo desde el 0 %: para los nuevos clientes cuya solicitud se aprueba dentro de la promoción, el primer microcrédito puede concederse con un 0 % de TIN y un 0 % de TAE, sin intereses ni comisiones, de modo que solo se devuelve el capital prestado en la fecha de vencimiento. La aplicación de esta promoción siempre está sujeta a la evaluación del solicitante.
- Préstamos sucesivos: a partir del segundo préstamo, los importes pueden ampliarse hasta 1.200 € y los plazos pueden ser algo más largos. A estos préstamos se les aplica la TAE representativa habitual de la entidad, que es muy elevada.
- Aplazamiento (prórroga): si prevés que no vas a poder devolver el préstamo en la fecha acordada, la entidad contempla la posibilidad de aplazar la fecha de reembolso, lo que conlleva costes adicionales. Siempre es preferible solicitar una prórroga antes del vencimiento que incurrir en impago.
- Reembolso anticipado: tienes derecho a devolver total o parcialmente el capital pendiente en cualquier momento, comunicándolo previamente al prestamista. En caso de reembolso anticipado total, la entidad podrá aplicar una compensación que no superará el 0,5 % del importe del principal pendiente.
- Derecho de desistimiento: conforme a la Ley 16/2011, tienes derecho a desistir del contrato en un plazo de 14 días naturales desde su aprobación, sin coste adicional, devolviendo el capital prestado más los intereses acumulados durante el periodo en que dispusiste del dinero.
El proceso de solicitud y cómo recibir el dinero
Solicitar un minicrédito en SMARTcredito es sencillo y suele completarse en pocos minutos desde el ordenador o el móvil:
- Paso 1: Elige el importe y el plazo de devolución con la calculadora de smartcredito.es.
- Paso 2: Regístrate o inicia sesión en tu cuenta si ya eres cliente.
- Paso 3: Rellena la solicitud con tus datos personales, de contacto y bancarios.
- Paso 4: Verifica tu identidad enviando una foto de tu DNI o NIE.
- Paso 5: Espera la decisión automática, que suele comunicarse en pocos minutos; en algunos casos, la entidad puede solicitar documentación adicional por SMS o correo.
- Paso 6: Firma electrónicamente el contrato introduciendo el código de 4 cifras que recibirás por SMS.
- Paso 7: Recibe el dinero por transferencia en tu cuenta bancaria, que puede tardar hasta 24 horas hábiles.
Las condiciones de crédito de SMARTcredito: una visión general
Antes de solicitar un minicrédito es fundamental comprender con exactitud la estructura de costes. SMARTcredito muestra el coste total del crédito, el TIN y la TAE antes de que firmes el contrato, y todas las condiciones esenciales figuran en la información normalizada y en las condiciones generales. La siguiente tabla resume los parámetros más importantes del servicio:
| Parámetro | Detalle |
|---|---|
| Tipo de entidad | Prestamista de microcréditos (no bancaria) |
| Persona jurídica | ARENA FINANCE SPAIN S.L. |
| CIF / NIF | B44851798 |
| Registro Mercantil | Málaga — Tomo 6.317, Folio 56, Hoja MA-173454 |
| Constitución | 13 de marzo de 2023 (activa desde mayo de 2023) |
| Supervisión | No sujeta a la supervisión del Banco de España; adherida a la AEMIP |
| Producto | Minicrédito / préstamo rápido a corto plazo (pago único) |
| Importe primer préstamo | Hasta 500 € (en la práctica, a menudo 50 – 300 € para nuevos clientes) |
| Importe préstamos sucesivos | Hasta 1.200 € |
| Plazo primer préstamo | Máximo 15 días |
| Plazo préstamos sucesivos | 7 – 30 días (ampliable) |
| TIN / TAE primer préstamo | 0 % (promoción nuevo cliente, sujeta a aprobación) |
| TAE representativa habitual | ≈ 9.089,90 % (ej.: 100 € a 30 días); varía según importe y plazo |
| Comisión de apertura | Incluida en la TAE (0 € en la promoción) |
| Interés de demora | 1,5 % diario sobre el principal impagado (máx. 200 % del principal) |
| Comisión por impago | 20 € |
| Reembolso anticipado | Permitido; compensación máx. 0,5 % del principal pendiente |
| Derecho de desistimiento | 14 días naturales |
| Seguro obligatorio | No |
| Ficheros de solvencia | ASNEF-Equifax, Badexcug, Experian |
| ¿Admite ASNEF? | No |
| Identificación | Foto del DNI/NIE (identificación manual) |
| Desembolso | Transferencia estándar (hasta 24 h hábiles) |
| Edad | 18 – 80 años |
| Requisitos básicos | DNI/NIE vigente, cuenta bancaria española, móvil, email, ingresos demostrables; sin ASNEF |
| Valoración de clientes | Trustpilot ≈ 4,5/5 (∼1.000 reseñas, mayoría recientes); Google ≈ 4,5/5 |
| Atención al cliente | 919 467 100 — L–V 08:00–21:00, S 08:00–15:00, D 10:00–17:00 |
| Dirección | Calle Eslava 14, planta 1, puerta 6, 29002 Málaga |
| Web oficial | smartcredito.es |
Comprender el coste real del crédito es absolutamente esencial. La promoción de nuevo cliente con un primer préstamo desde el 0 % hace que esa primera operación sea muy barata —siempre que se devuelva puntualmente—, ya que solo reembolsas el capital. Sin embargo, es imprescindible entender que fuera de esa promoción, y en todos los préstamos sucesivos, la TAE representativa habitual de SMARTcredito se sitúa en torno al 9.089,90 % (según el análisis de portales de comparación como Financiar24), una cifra muy elevada incluso para el segmento de los microcréditos. Conviene explicar por qué la TAE alcanza porcentajes tan altos: la TAE es un indicador anualizado, y cuando un préstamo de pequeña cuantía se devuelve en solo unos días o semanas, el coste proporcional, extrapolado a un año completo, produce un porcentaje aparentemente astronómico que no significa que vayas a pagar esa cantidad, ya que no mantienes el préstamo durante un año. Aun así, en términos absolutos el coste sigue siendo alto: en el mercado se documentan minicréditos de esta tipología con costes que, en 30 días, pueden suponer en torno a un tercio del capital prestado en concepto de intereses y comisiones. A ello se suma que, en caso de impago, el interés de demora del 1,5 % diario (con un tope del 200 % del principal) y la comisión por impago de 20 € pueden disparar la deuda con mucha rapidez. Por todo ello, el uso más inteligente de SMARTcredito es aprovechar la promoción de primer préstamo al 0 % y devolver siempre en plazo.
Requisitos para el prestatario
SMARTcredito aplica requisitos relativamente accesibles, lo que abre la puerta a un amplio grupo de solicitantes. La documentación es mínima: en general basta con una fotografía del DNI o NIE para verificar la identidad. No obstante, la entidad realiza siempre un estudio de solvencia consultando los ficheros de morosidad, por lo que no admite a solicitantes que figuren en ASNEF u otros burós de crédito similares.
Principales requisitos de elegibilidad
- Edad: tener entre 18 y 80 años.
- Residencia e identificación: disponer de un DNI o NIE en vigor.
- Datos de contacto: un número de teléfono móvil español y una dirección de correo electrónico válida.
- Cuenta bancaria: una cuenta bancaria española a tu nombre donde recibir el importe.
- Ingresos: contar con una fuente de ingresos demostrable que acredite tu capacidad de devolución.
- Situación financiera: no figurar en ficheros de morosidad como ASNEF-Equifax o Badexcug.
- Acceso a internet: por tratarse de un proceso 100 % online.
Un detalle importante es que SMARTcredito no exige avales ni garantías, y todo el proceso es digital. La entidad realiza siempre una evaluación individual de solvencia. Los clientes recurrentes que cumplen puntualmente con sus pagos pueden acceder progresivamente a importes más altos y plazos algo mayores, mientras que los nuevos clientes suelen empezar con cuantías iniciales reducidas.
Por qué los españoles eligen SMARTcredito
En un mercado tan competitivo como el español de los minicréditos —donde operan marcas como Vivus, MoneyMan, Dineo Crédito, Creditosi, Loaney, Kviku, Tomaya, FinJet o Prestamer, entre otras muchas— SMARTcredito mantiene una posición destacada gracias a su promoción de primer préstamo al 0 %, su proceso ágil y su cómodo sistema de identificación. Es, además, una de las marcas más buscadas del segmento en España.
Los puntos fuertes de SMARTcredito
- Primer préstamo desde el 0 %: los nuevos clientes cuya solicitud se aprueba dentro de la promoción pueden obtener su primer microcrédito sin intereses ni comisiones, devolviendo únicamente el capital si pagan en plazo.
- Identificación manual sencilla: basta con una foto del DNI o NIE, sin necesidad de conectar tu banca digital, lo que resulta especialmente útil para usuarios de neobancos.
- Proceso 100 % online: sin papeleo, con solicitud desde el móvil u ordenador y firma electrónica mediante código SMS.
- Decisión rápida: el estudio automatizado suele comunicar una respuesta en pocos minutos.
- Solicitudes 24/7: la plataforma acepta solicitudes las 24 horas, todos los días.
- Atención al cliente amplia: teléfono, correo y chat online con un horario extenso, incluidos fines de semana.
- Reembolso anticipado: puedes devolver el préstamo en cualquier momento, con una compensación máxima de solo el 0,5 % del principal pendiente.
- Adhesión a la AEMIP: la entidad forma parte de la asociación sectorial de micropréstamos y su código de buenas prácticas, y publica en su web toda la información legal exigida.
Atención al cliente y disponibilidad
SMARTcredito ofrece soporte a través del teléfono 919 467 100, el correo info@smartcredito.es y un chat online en tiempo real, con un horario de lunes a viernes de 08:00 a 21:00, sábados de 08:00 a 15:00 y domingos de 10:00 a 17:00. La entidad opera exclusivamente online, sin oficinas físicas de atención presencial. En cuanto a la reputación, el panorama es mixto y conviene analizarlo con cautela: en Trustpilot la entidad muestra actualmente una valoración media cercana a 4,5/5 sobre alrededor de mil reseñas, en su mayoría recientes, y Google Business refleja una nota similar. Sin embargo, análisis anteriores señalaban un número mucho menor de reseñas con una nota bastante más baja (en torno a 2,7/5), y en portales de reclamaciones como OCU se recogen quejas relevantes, principalmente relacionadas con los métodos de cobro y con discrepancias entre el importe solicitado y el efectivamente ingresado. Volveremos sobre estos aspectos en el siguiente apartado.
Lo que debes considerar antes de solicitar
Aunque SMARTcredito aporta valor real a través de su promoción de nuevo cliente, su rapidez y su cómodo sistema de identificación, en Finance-Solutes.com instamos a todos los lectores a acercarse a cualquier crédito rápido con la máxima disciplina financiera. Incluso una oferta atractiva debe utilizarse de forma responsable para evitar problemas económicos a largo plazo.
Posibles inconvenientes a tener en cuenta
- Coste muy alto fuera de la promoción: la TAE representativa habitual de SMARTcredito, en torno al 9.089,90 %, es muy elevada incluso dentro del sector de los microcréditos, y varios análisis independientes la sitúan por encima de la de buena parte de la competencia. Los préstamos sucesivos no son una opción de financiación económica.
- Producto de pago único a muy corto plazo: el préstamo se devuelve de golpe en un plazo breve. Si no puedes afrontar el reembolso íntegro en la fecha de vencimiento, el coste puede aumentar con rapidez mediante prórrogas o intereses de demora.
- Intereses de demora elevados: en caso de impago se aplica un 1,5 % diario sobre el principal impagado, con un tope del 200 % del principal, además de una comisión por impago de 20 €, lo que puede duplicar la deuda con el tiempo.
- Quejas sobre métodos de cobro: en OCU y otros portales, algunos usuarios describen prácticas de recobro que consideran insistentes. Lee siempre las condiciones con atención, guarda tu documentación contractual y, ante cualquier práctica que consideres abusiva, recuerda que puedes reclamar.
- Discrepancias en el importe: algunos clientes han reclamado haber recibido un importe inferior al solicitado. Verifica siempre en el contrato el importe exacto aprobado antes de firmar.
- Solo para quienes no figuran en ASNEF: la entidad no concede crédito a solicitantes incluidos en ficheros de morosidad.
- No supervisada por el Banco de España: según su propia información precontractual, la actividad del prestamista no está sometida a la supervisión del Banco de España. La nueva normativa de 2026 modificará esta situación.
- Desembolso no siempre inmediato: el dinero llega por transferencia estándar, que puede tardar hasta 24 horas hábiles.
Lista de verificación para un endeudamiento responsable
- Confirma tu capacidad real de devolución: asegúrate de que tus próximos ingresos cubren con holgura el importe total a devolver.
- Lee todo el contrato y la información normalizada: presta especial atención al TIN, la TAE, la comisión de apertura, el interés de demora y las condiciones de la promoción de nuevo cliente.
- No pidas más de lo que necesitas: solicita únicamente el importe imprescindible para tu necesidad concreta.
- Devuelve siempre en plazo: es la clave para que la promoción al 0 % se mantenga y para evitar intereses de demora y comisiones.
- Aprovecha el reembolso anticipado: reduce el coste devolviendo cuanto antes, con una compensación mínima.
- No pidas un crédito nuevo para pagar uno antiguo: es la definición clásica de la espiral de deuda.
- Solicita solo en la web oficial: utiliza únicamente smartcredito.es para evitar fraudes y páginas falsas.
- Actúa de forma proactiva ante dificultades: si prevés problemas con la devolución, contacta con la entidad antes del vencimiento para solicitar una prórroga.
- Busca ayuda si la necesitas: ante dificultades económicas, puedes acudir a organizaciones de consumidores como ADICAE u OCU, o a los servicios de información al consumidor de tu comunidad autónoma.
Cómo se posiciona SMARTcredito en el mercado español
El mercado español de los minicréditos es muy competitivo, con numerosos operadores activos. Entre los competidores de SMARTcredito se encuentran marcas como Vivus, MoneyMan, Dineo Crédito, Creditosi, Loaney, Kviku, Creditero, Tomaya, FinJet o Prestamer. Cada una tiene su propio perfil en cuanto a importes, plazos, comisiones y niveles de TAE, y muchas de ellas comparten con SMARTcredito la promoción de primer préstamo gratuito.
Sin embargo, el cambio más relevante que afecta a todo el sector es de naturaleza normativa. El 7 de enero de 2026, el Consejo de Ministros aprobó el anteproyecto de ley que transpone la Directiva (UE) 2023/2225 de crédito al consumo, introduciendo cambios históricos. De forma transitoria se ha fijado un límite del 22 % de TAE para las nuevas operaciones de crédito al consumo general, y para los créditos de alto coste (los microcréditos) la futura ley establece tres límites fundamentales: un interés mensual máximo del 4 %, una comisión máxima del 5 % del capital con un tope absoluto de 30 €, y un plazo mínimo de reembolso de tres meses, lo que en la práctica prohíbe los microcréditos a devolver en un solo pago. Además, todas las entidades que concedan crédito, incluidas las de microcréditos, deberán estar autorizadas y supervisadas por el Banco de España; un préstamo concedido por un prestamista no autorizado será nulo de pleno derecho. Para hacernos una idea del impacto: un microcrédito de 300 € a 30 días, que hoy puede suponer un coste medio de unos 103 €, pasará a tener un coste máximo del entorno de los 40 € reembolsado en tres meses (o unos 20 € si se devuelve a los 30 días). Estas medidas transformarán profundamente el modelo de negocio actual de SMARTcredito y del conjunto del sector.
SMARTcredito destaca por su promoción de nuevo cliente al 0 %, su identificación mediante foto del DNI/NIE y su proceso ágil. Sus debilidades relativas son la elevada TAE de los préstamos sucesivos, el modelo de pago único a muy corto plazo, las quejas sobre métodos de cobro y su condición de entidad todavía no supervisada por el Banco de España. Por ello, SMARTcredito puede resultar adecuado para quien necesita una pequeña cantidad de forma puntual, puede aprovechar la promoción de primer préstamo y devolver íntegramente en plazo. Para importes mayores, plazos más largos o financiación recurrente, los préstamos personales de la banca tradicional o de entidades de crédito especializadas ofrecen tipos muy inferiores, aunque con un proceso de solicitud más exigente.
Cómo solicitar un crédito en SMARTcredito
El proceso de solicitud en SMARTcredito está diseñado para la máxima sencillez y rapidez. Aquí tienes una guía paso a paso:
- Paso 1: Accede a la web oficial smartcredito.es a través de una conexión segura.
- Paso 2: Utiliza la calculadora de la página de inicio para elegir el importe y el plazo deseados.
- Paso 3: Revisa el coste total del crédito, el TIN y la TAE, que se muestran antes de solicitar.
- Paso 4: Haz clic en “Pedir préstamo” y regístrate o inicia sesión en tu cuenta.
- Paso 5: Rellena la solicitud con tus datos personales, de contacto y bancarios.
- Paso 6: Verifica tu identidad enviando una foto de tu DNI o NIE.
- Paso 7: Espera la decisión automática del estudio de solvencia, normalmente en pocos minutos.
- Paso 8: Lee y firma electrónicamente el contrato con el código de 4 cifras recibido por SMS, tras revisar todas las condiciones y la información normalizada.
- Paso 9: Recibe el dinero por transferencia en tu cuenta bancaria.
Veredicto final sobre SMARTcredito
SMARTcredito se presenta como un operador moderno y accesible dentro de los minicréditos españoles: una promoción de primer préstamo desde el 0 %, un proceso 100 % online, un cómodo sistema de identificación mediante foto del DNI/NIE y una decisión rápida. La combinación de una entidad adherida a la AEMIP, un proceso totalmente digital y una atención al cliente con horario amplio lo convierten en una opción útil para necesidades de liquidez muy puntuales y de pequeña cuantía.
Como con todos los créditos, los potenciales usuarios deben acercarse a SMARTcredito con disciplina financiera. A pesar del atractivo arranque gratuito, la TAE representativa habitual es muy alta —de las más elevadas del sector— tan pronto como no se aplica la promoción, y el modelo de pago único a muy corto plazo puede encarecerse con rapidez en caso de dificultades. Para quien tiene acceso a financiación en condiciones más ventajosas —con buen historial crediticio e ingresos estables—, los préstamos personales de la banca tradicional siguen siendo una opción más económica para importes mayores y plazos más largos. Conviene también tener presentes las quejas sobre métodos de cobro recogidas en algunos portales y el hecho de que la entidad no esté supervisada por el Banco de España, así como los importantes cambios normativos que llegarán en 2026.
En Finance-Solutes.com consideramos que SMARTcredito encaja especialmente bien para: (1) quien necesita una pequeña cantidad de forma puntual y puede aprovechar la promoción de primer préstamo al 0 %; (2) usuarios de neobancos que son rechazados por otros prestamistas al no poder verificar su identidad por banca digital; (3) quien valora un proceso rápido y una identificación sencilla con foto del DNI/NIE; y (4) quien tiene la certeza de poder devolver íntegramente el préstamo en la fecha de vencimiento y evitar así intereses y comisiones. Para todos estos perfiles, la promoción de nuevo cliente de SMARTcredito es una de las más interesantes del mercado, siempre que se utilice de forma responsable.
 Solicita para empezar: https://smartcredito.es/
Conclusión
SMARTcredito ha construido una posición clara en el mercado español de los minicréditos combinando una promoción de primer préstamo desde el 0 %, un proceso rápido y totalmente digital, y un cómodo sistema de identificación mediante foto del DNI/NIE que resulta especialmente útil para usuarios de neobancos. Como entidad adherida a la AEMIP, con solicitudes 24/7 y decisión en pocos minutos, la compañía aporta valor real a quienes buscan una alternativa ágil para una necesidad de liquidez muy puntual. Para quien aprovecha la promoción de nuevo cliente y devuelve siempre en plazo, SMARTcredito es una de las opciones más cómodas de su segmento. Como siempre, Finance-Solutes.com recomienda pedir de forma responsable, leer todo el contrato y la información normalizada, no solicitar más de lo necesario y prestar especial atención a la TAE, la comisión de apertura y los intereses de demora —y, sobre todo, devolver siempre en plazo para minimizar el coste total. Y conviene recordar que, con la nueva ley de crédito al consumo de 2026, este tipo de productos estará mucho más protegido y regulado.
Leer más
- t.me/finance_solutes
- Website: https://finance-solutes.com
- Hotline: +1 929 5636 439 ( Hotline )
- 26 Broadway, Suite 934, New York, 10004, US
