
 XM
 Bybit
 Binance
 Robinhood
 Webull
 IC Markets
 Pepperstone
 OKX
 Vantage
 VT Markets
 BingX
 Gate.io
 Kucoin
 MEXC
 Exness
 Bitget

Hiểu đúng bản chất của VayVND
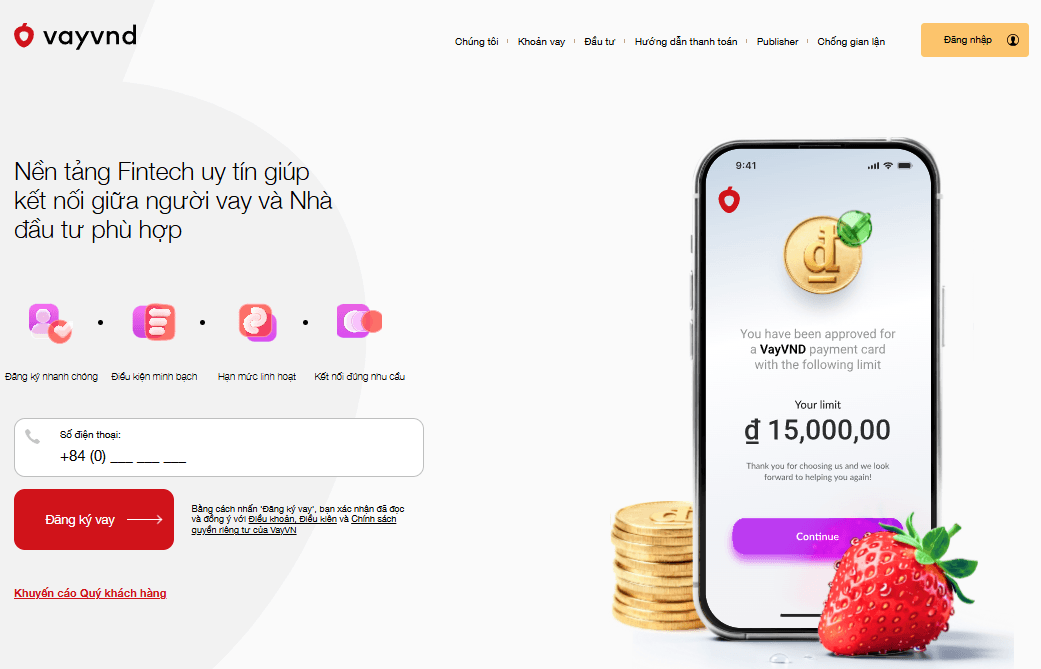
VayVND là một nền tảng công nghệ tài chính (Fintech) hoạt động với vai trò trung gian, kết nối người có nhu cầu vay vốn với các Nhà đầu tư và đối tác cho vay đã được cấp phép. Đây là điểm mấu chốt đầu tiên mà mọi người dùng cần nắm rõ: bản thân VayVND không phải là tổ chức tín dụng, không phải định chế tài chính, không phải là công ty cho vay và không trực tiếp giải ngân. Nền tảng chỉ cung cấp hạ tầng công nghệ để tiếp nhận hồ sơ, xác minh thông tin và chuyển giao đề nghị vay đến Bên Cho Vay xử lý. Điều này có nghĩa là quan hệ vay — bao gồm việc phê duyệt, ký hợp đồng, quyết định lãi suất, phí và thu hồi nợ — được thực hiện độc lập bởi đối tác/Nhà đầu tư, chứ không phải VayVND.
Theo tài liệu Điều khoản & Điều kiện đăng tải trên website (ban hành tại TP. Hồ Chí Minh, có hiệu lực từ giữa năm 2025), đơn vị vận hành nền tảng vayvnd.net là CÔNG TY TNHH FLEXIO. Đây là điểm cần lưu ý, vì nhiều bài viết cũ trên các trang review khác vẫn gán thương hiệu “VayVND” cho những pháp nhân khác (như Công ty TNHH Capital Solution hay ATM Online Vietnam). Sự khác biệt này có thể phản ánh việc thương hiệu thay đổi chủ sở hữu hoặc cấu trúc doanh nghiệp theo thời gian. Tại Finance-Solutes.com, chúng tôi khuyến nghị bạn luôn kiểm tra thông tin pháp nhân vận hành ngay trong file Điều khoản & Điều kiện chính thức trên vayvnd.net trước khi đăng ký, thay vì tin vào thông tin từ nguồn thứ ba.
Ưu điểm cốt lõi của VayVND nằm ở tốc độ và sự đơn giản: toàn bộ quy trình diễn ra online, không cần tải ứng dụng, chỉ cần điền thông tin cơ bản và số điện thoại. Nền tảng công bố tỷ lệ giải ngân cao và thời gian xử lý nhanh, phù hợp với những tình huống cần tiền gấp cho một nhu cầu chi tiêu phát sinh. Tuy nhiên, cũng như mọi sản phẩm vay tiêu dùng ngắn hạn tại Việt Nam, chi phí thực tế của khoản vay (bao gồm phí dịch vụ) cao hơn đáng kể so với lãi suất danh nghĩa, và đây chính là yếu tố bạn cần tính toán kỹ trước khi quyết định.
Doanh nghiệp đứng sau nền tảng
Đơn vị vận hành website vayvnd.net, theo Điều khoản & Điều kiện chính thức, là CÔNG TY TNHH FLEXIO, có địa chỉ tại TP. Hồ Chí Minh. Công ty tự mô tả mình là nhà cung cấp dịch vụ công nghệ thông tin (CNTT), cung cấp thị trường trực tuyến giúp người dùng tìm hiểu và nộp đề nghị vay ngắn hạn hoàn toàn bằng phương thức số. Đề nghị vay sau khi được tiếp nhận sẽ được chuyển giao an toàn cho Bên Cho Vay để xử lý và cấp khoản vay.
Một điều khoản quan trọng mà người vay cần đặc biệt chú ý: theo Điều 4 của Điều khoản & Điều kiện, khi đăng ký khoản vay, khách hàng cam kết đồng ý sử dụng chính chiếc điện thoại di động cá nhân của mình làm tài sản đảm bảo (tài sản cầm cố) cho khoản vay, được quy định chi tiết trong “Hợp đồng vay cầm cố”. Đây là mô hình vay cầm cố trực tuyến khá phổ biến tại Việt Nam, và bạn nên đọc kỹ nội dung hợp đồng để hiểu rõ nghĩa vụ của mình. Ngoài ra, khi đăng ký, khách hàng cũng đồng ý cho nền tảng và đối tác chia sẻ, xử lý thông tin tín dụng với công ty thông tin tín dụng được cấp phép (nền tảng nêu tên Công ty Cổ phần Thông tin Tín dụng KCI, hoạt động theo giấy chứng nhận số 02/NHNN-GCN của Ngân hàng Nhà nước). Điều này đồng nghĩa lịch sử vay và trả nợ của bạn có thể được ghi nhận và sử dụng cho mục đích thẩm định, thu hồi nợ.
Về khung pháp lý, cần hiểu bối cảnh chung của mô hình cho vay ngang hàng (P2P Lending) tại Việt Nam. Ngày 29/4/2025, Chính phủ ban hành Nghị định số 94/2025/NĐ-CP về Cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực ngân hàng, có hiệu lực từ 01/7/2025. Đây là văn bản pháp lý đầu tiên đặt nền móng cho việc thử nghiệm ba nhóm giải pháp Fintech: chấm điểm tín dụng, chia sẻ dữ liệu qua Open API và cho vay ngang hàng. Theo Nghị định, các công ty tham gia thử nghiệm P2P Lending phải được Ngân hàng Nhà nước cấp Giấy chứng nhận, phải là pháp nhân Việt Nam (không có vốn đầu tư nước ngoài), dư nợ tối đa của một người vay tại một nền tảng là 100 triệu đồng, và mọi giao dịch phải thực hiện qua tài khoản thanh toán hoặc ví điện tử. Lưu ý rằng cơ chế thử nghiệm này mang tính tự nguyện đăng ký và không thay thế giấy phép kinh doanh; do đó, người dùng nên tự kiểm tra tình trạng pháp lý và giấy phép của nền tảng cũng như các đối tác cho vay.
Thông tin liên hệ chính thức: tổng đài chăm sóc khách hàng 1900 98 89 54, email info@vayvnd.net, kênh báo cáo gian lận antifraud@vayvnd.vn và trang Facebook chính thức (facebook.com/vayvndvn). Thời gian làm việc: Thứ 2 – Thứ 7 từ 08:00 đến 21:00, Chủ nhật từ 08:00 đến 17:00. Việc đăng ký hồ sơ có thể thực hiện trực tuyến bất kỳ lúc nào, xác minh danh tính qua mã OTP gửi tới số điện thoại và ký hợp đồng điện tử có giá trị pháp lý.
VayVND hoạt động như thế nào: quy trình kết nối vay
Quy trình của VayVND được thiết kế để loại bỏ phần lớn rào cản thủ tục của khoản vay ngân hàng truyền thống. Nền tảng ứng dụng công nghệ để tiếp nhận và xử lý hồ sơ tự động, sau đó kết nối người vay với Bên Cho Vay phù hợp dựa trên thông tin mà người dùng cung cấp.
Nhờ quy trình hoàn toàn trực tuyến và xử lý hồ sơ nhanh, VayVND đặc biệt tiện lợi trong các tình huống khẩn cấp khi phát sinh chi phí không thể chờ đến kỳ lương tiếp theo. Theo công bố của nền tảng, sau khi hồ sơ được duyệt, khoản vay sẽ được giải ngân trong khoảng 5–10 phút vào tài khoản ngân hàng (hoặc ví điện tử) mà khách hàng đã đăng ký. Cần lưu ý rằng thời gian thực nhận tiền có thể phụ thuộc vào ngân hàng thụ hưởng, và việc phê duyệt phụ thuộc vào kết quả thẩm định của đối tác cho vay — không phải mọi hồ sơ đều được chấp thuận.
Các sản phẩm và đặc điểm khoản vay
VayVND tập trung vào các khoản vay tiêu dùng nhỏ, ngắn hạn với những đặc điểm chính sau:
- Khoản vay tiêu dùng ngắn hạn: hạn mức linh hoạt lên đến 15.000.000 ₫, kỳ hạn phổ biến khoảng 90 ngày (một số nguồn ghi nhận có thể tới 180 ngày tùy đối tác). Với người vay lần đầu, hạn mức thường thấp và sẽ được nâng dần cho khách hàng trả nợ đúng hạn.
- Quyền hủy trong 24 giờ: đây là một điểm cộng đáng chú ý — sau khi nhận được tiền vay, nếu đổi ý, khách hàng có quyền hủy và hoàn trả khoản vay trong vòng 24 giờ mà không mất bất kỳ khoản lãi và chi phí nào (chi tiết quy định tại Hợp đồng vay cầm cố).
- Tất toán trước hạn: nền tảng cho biết hỗ trợ trả nợ trước hạn một phần hoặc toàn bộ; một số nguồn nêu có thể tất toán sau kỳ hạn nhất định mà không chịu phí phạt. Bạn cần kiểm tra điều khoản phí tất toán trước hạn cụ thể trong hợp đồng vay của mình.
- Hình thức giải ngân: chuyển khoản trực tiếp vào tài khoản ngân hàng chính chủ hoặc ví điện tử, không có hình thức nhận tiền mặt.
- Tài sản đảm bảo: điện thoại di động của khách hàng được dùng làm tài sản cầm cố theo Hợp đồng vay cầm cố.
Quy trình đăng ký và nhận tiền
Việc đăng ký khoản vay qua VayVND được tối giản thành vài bước cơ bản, thực hiện ngay trên điện thoại hoặc máy tính:
- Bước 1: Truy cập website vayvnd.net, nhập số điện thoại và chọn hạn mức, kỳ hạn vay mong muốn.
- Bước 2: Nhấn “Đăng ký vay” và nhập mã xác nhận (OTP) được gửi qua tin nhắn SMS để xác minh số điện thoại.
- Bước 3: Điền đầy đủ thông tin cá nhân, giấy tờ tùy thân (CMND/CCCD) và thông tin tài khoản ngân hàng nhận tiền theo yêu cầu.
- Bước 4: Chờ hệ thống và đối tác cho vay tiếp nhận, thẩm định hồ sơ (có thể có nhân viên gọi xác minh).
- Bước 5: Nếu được duyệt, đọc kỹ và ký hợp đồng điện tử, xác nhận đồng ý các điều khoản qua mã SMS.
- Bước 6: Nhận tiền giải ngân vào tài khoản, thông thường trong 5–10 phút sau khi hồ sơ được chấp thuận.
Điều khoản khoản vay VayVND: tổng quan chi phí
Trước khi đăng ký, việc hiểu chính xác cấu trúc chi phí là điều tối quan trọng. VayVND (và đối tác cho vay) hiển thị các điều khoản khoản vay trong quá trình đăng ký, giúp khách hàng chủ động so sánh. Bảng dưới đây tổng hợp các thông số then chốt của nền tảng dựa trên thông tin chính thức:
| Thông số | Chi tiết |
|---|---|
| Loại hình | Nền tảng công nghệ tài chính trung gian (P2P Lending) — không phải TCTD |
| Pháp nhân vận hành | CÔNG TY TNHH FLEXIO (theo Điều khoản & Điều kiện chính thức) |
| Website chính thức | vayvnd.net |
| Vai trò | Kết nối người vay với Nhà đầu tư / đối tác cho vay |
| Hạn mức | Lên đến 15.000.000 ₫ |
| Kỳ hạn | Khoảng 90 ngày (một số nguồn: tới 180 ngày) |
| Lãi suất danh nghĩa | ≤ 18%/năm (theo trần lãi suất dân sự) |
| Phí | Phí tư vấn + phí truy cập phần mềm (yếu tố chính đẩy chi phí thực tế lên cao) |
| Ví dụ minh họa (từ trang chủ) | Vay 2.000.000 ₫ / 90 ngày → phí tư vấn 320.000 ₫ + phí phần mềm 370.000 ₫ + lãi 61.000 ₫ = tổng 2.751.000 ₫ |
| Quyền hủy | Trong 24h kể từ khi nhận tiền, hoàn trả không mất lãi/phí |
| Tất toán trước hạn | Được hỗ trợ (kiểm tra phí cụ thể trong hợp đồng) |
| Tài sản đảm bảo | Điện thoại di động (hợp đồng vay cầm cố) |
| Giải ngân | 5–10 phút sau duyệt, vào tài khoản ngân hàng / ví điện tử |
| Độ tuổi | Từ 18 tuổi (một số nguồn: 22–60 tuổi) |
| Giấy tờ | CMND/CCCD, số điện thoại, tài khoản ngân hàng chính chủ |
| Thông tin tín dụng | Chia sẻ với công ty thông tin tín dụng (nền tảng nêu tên KCI, GCN 02/NHNN-GCN) |
| Tổng đài | 1900 98 89 54 |
| Giờ làm việc | T2–T7: 08:00–21:00; CN: 08:00–17:00 |
| Chống gian lận | antifraud@vayvnd.vn |
Hiểu đúng chi phí thực tế là điều bắt buộc. Nhìn vào con số lãi suất danh nghĩa 18%/năm, nhiều người lầm tưởng đây là một khoản vay rất rẻ — mức này thậm chí nằm trong trần lãi suất cho vay dân sự theo Bộ luật Dân sự (Điều 468, giới hạn 20%/năm). Tuy nhiên, phần lớn chi phí của khoản vay không nằm ở lãi suất mà nằm ở phí dịch vụ. Lấy chính ví dụ minh họa mà nền tảng công bố: vay 2.000.000 ₫ trong 90 ngày, tổng số tiền phải trả là 2.751.000 ₫ — tức chi phí 751.000 ₫, trong đó phí tư vấn và phí truy cập phần mềm cộng lại đã là 690.000 ₫, còn lãi chỉ 61.000 ₫. Chi phí 751.000 ₫ trên khoản vay 2.000.000 ₫ trong 90 ngày tương đương khoảng 37,5% giá trị khoản vay chỉ trong 3 tháng; nếu quy đổi thành lãi suất năm, con số thực tế lên tới khoảng 150%/năm — cao hơn rất nhiều so với mức 18%/năm danh nghĩa. Đây là đặc điểm chung của toàn bộ phân khúc vay tiêu dùng ngắn hạn tại Việt Nam. Con số cụ thể có thể thay đổi tùy đối tác cho vay và điểm tín dụng của bạn, vì vậy hãy luôn xem tổng số tiền phải trả trước khi ký, chứ không chỉ nhìn vào lãi suất danh nghĩa.
Điều kiện vay tại VayVND
VayVND đặt ra các tiêu chí khá đơn giản, giúp nền tảng tiếp cận được nhiều đối tượng khách hàng. Bộ giấy tờ yêu cầu tối thiểu: trên thực tế chỉ cần CMND/CCCD, số điện thoại chính chủ và tài khoản ngân hàng đứng tên bạn.
Các tiêu chí cơ bản
- Quốc tịch: là công dân Việt Nam, đang cư trú và làm việc tại Việt Nam.
- Độ tuổi: từ 18 tuổi trở lên theo Điều khoản & Điều kiện (một số đối tác có thể yêu cầu trong khoảng 22–60 tuổi).
- Giấy tờ: CMND, CCCD hoặc hộ chiếu còn hiệu lực, thông tin rõ ràng, không tẩy xóa.
- Tài khoản ngân hàng: tài khoản chính chủ để nhận giải ngân, thông tin trùng khớp với người vay.
- Điện thoại và kết nối internet: để đăng ký, nhận mã OTP và ký hợp đồng điện tử.
- Khả năng tài chính: một số đối tác ưu tiên khách hàng có thu nhập ổn định (thường từ 4 triệu đồng/tháng) để đảm bảo khả năng trả nợ.
Điểm cần lưu ý: VayVND không yêu cầu chứng minh thu nhập bằng văn bản, không cần thế chấp bất động sản hay người bảo lãnh, và toàn bộ quy trình là số hóa. Tuy nhiên, hồ sơ của bạn vẫn được thẩm định, và không phải mọi trường hợp đều được duyệt — đặc biệt, khách hàng đang có nợ xấu (nhóm 2 trở lên) thường khó được chấp thuận. Lịch sử trả nợ đúng hạn sẽ giúp bạn được nâng hạn mức cho những lần vay sau.
Vì sao người dùng lựa chọn VayVND
Trên thị trường vay tiêu dùng online rất đông đúc tại Việt Nam — bên cạnh những cái tên như FE Credit, F88, Tima, Doctor Đồng, OnCredit, ATM Online, MoneyCat và nhiều nền tảng khác — VayVND thu hút người dùng nhờ một số ưu điểm thực tế dành cho người cần khoản vay nhỏ, nhanh.
Điểm mạnh của VayVND
- Quy trình đơn giản, 100% online: không cần tải app, không cần đến văn phòng, chỉ điền thông tin cơ bản và số điện thoại là có thể nộp hồ sơ.
- Giải ngân nhanh: sau khi duyệt, tiền được chuyển vào tài khoản trong khoảng 5–10 phút, phù hợp cho nhu cầu gấp.
- Hạn mức linh hoạt: lên đến 15.000.000 ₫, cao hơn nhiều ứng dụng vay nhỏ khác, với khả năng nâng hạn mức cho khách hàng trả đúng hạn.
- Lãi suất danh nghĩa trong trần luật định: nền tảng công bố lãi suất không vượt quá 18%/năm, nằm trong giới hạn trần lãi suất dân sự.
- Quyền hủy trong 24 giờ: có thể hủy và hoàn trả khoản vay trong 24h sau khi nhận tiền mà không mất lãi và phí — một chính sách bảo vệ người vay đáng ghi nhận.
- Thông tin hiển thị trước khi ký: các điều khoản, lãi và phí được hiển thị trong quá trình đăng ký để khách hàng cân nhắc.
- Hỗ trợ tất toán trước hạn: giúp giảm tổng chi phí nếu bạn có khả năng trả sớm (kiểm tra phí cụ thể trong hợp đồng).
- Điều kiện linh hoạt: không cần thế chấp tài sản lớn, không cần chứng minh thu nhập bằng văn bản, phù hợp với người khó tiếp cận tín dụng ngân hàng.
- Có kênh chống gian lận riêng: nền tảng cung cấp email antifraud@vayvnd.vn để báo cáo các trường hợp gian lận, mạo danh.
Hỗ trợ khách hàng và độ phủ
VayVND hỗ trợ khách hàng qua tổng đài 1900 98 89 54, email info@vayvnd.net và trang Facebook chính thức. Dịch vụ áp dụng trên phạm vi toàn quốc. Theo phản hồi trên các nền tảng đánh giá và cửa hàng ứng dụng, trải nghiệm của người dùng khá đa chiều: nhiều người khen quy trình nhanh, tiện, thái độ hỗ trợ chuyên nghiệp và khả năng gia hạn/điều chỉnh lịch trả linh hoạt khi gặp khó khăn; trong khi đó, một bộ phận người dùng phàn nàn về chi phí phí dịch vụ cao và cách thức nhắc nợ. Cũng cần lưu ý rằng thông tin quảng bá về số lượng khách hàng trên các trang khác nhau của nền tảng chưa nhất quán (có nơi ghi “3 triệu+”, có nơi ghi “hơn 550.000”), nên bạn hãy xem đây là con số marketing thay vì số liệu đã kiểm toán.
Những điều cần cân nhắc trước khi đăng ký
Dù VayVND mang lại giá trị thực cho người cần vay nhỏ, gấp, tại Finance-Solutes.com chúng tôi luôn khuyến nghị bạn tiếp cận mọi khoản vay với kỷ luật tài chính. Một sản phẩm tiện lợi vẫn cần được sử dụng có trách nhiệm để tránh những rắc rối tài chính dài hạn.
Những nhược điểm và rủi ro cần lưu ý
- Chi phí thực tế cao dù lãi suất danh nghĩa thấp: như phân tích ở trên, phần lớn chi phí đến từ phí tư vấn và phí truy cập phần mềm, khiến tổng chi phí quy đổi có thể lên tới khoảng 150%/năm — cao hơn nhiều mức 18%/năm danh nghĩa. Đây là điểm quan trọng nhất cần hiểu rõ.
- Chỉ phù hợp cho khoản nhỏ, ngắn hạn: hạn mức tối đa 15 triệu đồng và kỳ hạn ngắn khiến sản phẩm chỉ nên dùng cho nhu cầu tiêu dùng cấp bách, không phù hợp cho nhu cầu vốn lớn hay dài hạn.
- Điện thoại là tài sản cầm cố: theo hợp đồng vay cầm cố, điện thoại di động của bạn được dùng làm tài sản đảm bảo. Hãy đọc kỹ điều khoản này để hiểu nghĩa vụ và hệ quả khi chậm trả.
- Chia sẻ dữ liệu và nhắc nợ: khi đăng ký, bạn đồng ý cho chia sẻ thông tin tín dụng với bên thứ ba. Một số phản hồi của người dùng đề cập việc bị liên hệ nhắc nợ (kể cả tới người thân) khi chậm trả; mức độ và cách thức có thể khác nhau tùy đối tác. Hãy tìm hiểu quy trình thu hồi nợ trước khi vay và cân nhắc kỹ các quyền truy cập dữ liệu bạn cấp cho ứng dụng.
- Rủi ro ứng dụng/website mạo danh: có nhiều ứng dụng và trang web giả mạo thương hiệu “VayVND” nhằm lừa đảo. Chỉ đăng ký qua website chính thức vayvnd.net, và cảnh giác với bất kỳ bên nào yêu cầu chuyển “phí” trước khi giải ngân.
- Khác biệt về pháp nhân vận hành: tài liệu chính thức hiện tại ghi đơn vị vận hành là Công ty TNHH Flexio, trong khi một số nguồn thứ ba cũ ghi tên khác. Hãy tự xác minh pháp nhân, giấy phép và tình trạng pháp lý trong Điều khoản chính thức trước khi vay.
- Không phải ngân hàng, không có bảo hiểm tiền gửi: VayVND chỉ là trung gian công nghệ. Quan hệ vay là với đối tác/Nhà đầu tư, và không có bảo đảm nào từ VayVND về số tiền hay điều kiện vay.
- Bối cảnh pháp lý P2P còn đang hoàn thiện: cơ chế thử nghiệm theo Nghị định 94/2025 mới có hiệu lực và mang tính tự nguyện đăng ký. Đây là thêm một lý do để bạn ưu tiên các đơn vị minh bạch về giấy phép và tuân thủ.
Danh sách kiểm tra vay có trách nhiệm
- Xác nhận khả năng trả nợ thực tế: đảm bảo thu nhập kỳ tới của bạn thừa sức bao phủ tổng số tiền phải trả (bao gồm cả phí), không chỉ riêng khoản gốc.
- Đọc toàn bộ hợp đồng: đặc biệt chú ý tổng số tiền phải trả, phí tư vấn, phí phần mềm, điều khoản cầm cố điện thoại, phí phạt trả chậm và phí tất toán trước hạn.
- Nhìn vào tổng chi phí, không chỉ lãi suất: con số 18%/năm không phản ánh đầy đủ chi phí — hãy xem tổng số tiền phải trả trước khi ký.
- Chỉ vay đúng số cần thiết: vay càng ít, chi phí phí dịch vụ càng thấp.
- Tận dụng quyền hủy 24 giờ: nếu đổi ý ngay sau khi nhận tiền, hãy dùng quyền hủy trong 24h để không mất lãi và phí.
- Trả nợ đúng hạn: tránh phí phạt trả chậm và các hệ quả nhắc nợ; đây cũng là cách để được nâng hạn mức cho lần sau.
- Không vay chỗ này để trả chỗ khác: đây là dấu hiệu điển hình của vòng xoáy nợ.
- Chỉ đăng ký qua kênh chính thức: dùng đúng website vayvnd.net, cảnh giác app/website giả mạo và yêu cầu phí trước khi giải ngân.
- Chủ động khi gặp khó khăn: nếu lường trước khả năng trả chậm, hãy liên hệ tổng đài trước hạn để trao đổi phương án gia hạn hoặc điều chỉnh lịch trả.
VayVND định vị ra sao trên thị trường Việt Nam
Thị trường vay tiêu dùng online Việt Nam rất cạnh tranh, với sự tham gia của cả các công ty tài chính được cấp phép (như FE Credit, HD Saison, Mirae Asset), chuỗi cầm đồ công nghệ (như F88), sàn kết nối (như Tima) và hàng loạt ứng dụng vay nhỏ (Doctor Đồng, OnCredit, ATM Online, MoneyCat…). Mỗi đơn vị có định vị riêng về hạn mức, kỳ hạn và mô hình hoạt động.
VayVND định vị ở phân khúc khoản vay nhỏ, ngắn hạn với quy trình nhanh và hoàn toàn trực tuyến, hoạt động theo mô hình nền tảng công nghệ trung gian kết nối người vay với Nhà đầu tư/đối tác. Điểm mạnh của nền tảng là tốc độ, sự đơn giản, hạn mức tới 15 triệu đồng, lãi suất danh nghĩa trong trần luật định và chính sách hủy 24 giờ. Điểm yếu là chi phí thực tế cao do phí dịch vụ, mô hình cầm cố điện thoại, và những lo ngại quanh việc chia sẻ dữ liệu và nhắc nợ mà một bộ phận người dùng phản ánh. Vì vậy, VayVND đặc biệt phù hợp với người cần một khoản nhỏ để xử lý nhu cầu cấp bách và có kế hoạch trả đúng hạn. Với nhu cầu vốn lớn hoặc dài hạn, các sản phẩm vay của ngân hàng hay công ty tài chính được cấp phép sẽ có chi phí thấp hơn đáng kể, dù thủ tục phức tạp hơn.
Cách đăng ký khoản vay tại VayVND
Quy trình đăng ký được thiết kế để nhanh và đơn giản. Dưới đây là hướng dẫn từng bước:
- Bước 1: Truy cập website chính thức vayvnd.net qua kết nối an toàn.
- Bước 2: Nhập số điện thoại, chọn hạn mức và kỳ hạn vay mong muốn.
- Bước 3: Xem kỹ tổng số tiền phải trả và các loại phí hiển thị trước khi tiếp tục.
- Bước 4: Nhấn “Đăng ký vay”, nhập mã OTP gửi qua SMS để xác minh số điện thoại.
- Bước 5: Điền đầy đủ thông tin cá nhân, giấy tờ tùy thân và tài khoản ngân hàng nhận tiền.
- Bước 6: Chờ thẩm định (có thể có cuộc gọi xác minh từ đối tác cho vay).
- Bước 7: Đọc kỹ và ký hợp đồng điện tử, xác nhận đồng ý điều khoản qua mã SMS.
- Bước 8: Nhận tiền giải ngân vào tài khoản, thường trong 5–10 phút sau khi duyệt.
Đánh giá tổng kết về VayVND
VayVND là một nền tảng công nghệ tài chính trung gian với ưu điểm rõ rệt về tốc độ và sự tiện lợi: quy trình 100% online, không cần tải app, giải ngân nhanh, hạn mức tới 15 triệu đồng và chính sách hủy khoản vay trong 24 giờ khá thân thiện với người dùng. Với những nhu cầu vay nhỏ, cấp bách và có kế hoạch trả đúng hạn, đây có thể là một lựa chọn đáng cân nhắc.
Tuy nhiên, cũng như mọi sản phẩm vay tiêu dùng ngắn hạn, người dùng cần tiếp cận VayVND với kỷ luật tài chính và sự tỉnh táo. Mặc dù lãi suất danh nghĩa (≤18%/năm) nằm trong trần luật định, chi phí thực tế của khoản vay cao hơn nhiều do phí dịch vụ, và mô hình cầm cố điện thoại cùng việc chia sẻ dữ liệu là những điểm bạn phải hiểu rõ trước khi ký. Ngoài ra, sự khác biệt về thông tin pháp nhân giữa nguồn chính thức và nguồn thứ ba, cùng bối cảnh pháp lý P2P Lending còn đang trong giai đoạn thử nghiệm, là lý do để bạn tự xác minh kỹ giấy phép và điều khoản.
Tại Finance-Solutes.com, chúng tôi cho rằng VayVND đặc biệt phù hợp với: (1) người cần một khoản vay nhỏ, gấp cho nhu cầu chi tiêu phát sinh; (2) người coi trọng tốc độ và quy trình hoàn toàn trực tuyến; (3) người có khả năng trả nợ đúng hạn để tránh phí phạt và tối thiểu hóa tổng chi phí; và (4) người đã đọc kỹ hợp đồng, hiểu rõ tổng số tiền phải trả cũng như các điều khoản cầm cố và chia sẻ dữ liệu. Nếu bạn không thực sự cần tiền gấp, các kênh vay có chi phí thấp hơn (ngân hàng, công ty tài chính được cấp phép) vẫn là lựa chọn kinh tế hơn cho khoản vay lớn hoặc dài hạn.
 Đăng ký để bắt đầu: https://go.goodaff.eu/vayvnd.vn/utwellqs0r
Kết luận
VayVND đã tạo được chỗ đứng trên thị trường vay tiêu dùng online Việt Nam nhờ sự kết hợp giữa tốc độ, quy trình đơn giản và chính sách hủy 24 giờ. Là một nền tảng công nghệ trung gian kết nối người vay với Nhà đầu tư và đối tác cho vay, VayVND (do Công ty TNHH Flexio vận hành theo tài liệu chính thức) mang lại một giải pháp nhanh cho những nhu cầu tài chính nhỏ, cấp bách. Với người dùng biết tận dụng quyền hủy 24 giờ và luôn trả nợ đúng hạn, đây là một kênh vay tiện lợi. Như thường lệ, Finance-Solutes.com khuyến nghị bạn vay có trách nhiệm: đọc kỹ toàn bộ hợp đồng, chỉ vay đúng số cần thiết, và trên hết là nhìn vào tổng chi phí thực tế (gồm phí dịch vụ) chứ không chỉ lãi suất danh nghĩa, đồng thời tự xác minh giấy phép và điều khoản trước khi quyết định.
Đọc thêm
- t.me/finance_solutes
- Website: https://finance-solutes.com
- Hotline: +1 929 5636 439 ( Hotline )
- 26 Broadway, Suite 934, New York, 10004, US
